Бұл банктерге адамның ай сайынғы несие төлемдері табысының жартысынан асып тұрса да, көлікке қарыз беруге мүмкіндік береді. Тұрғын үй жинақ жүйесіндегі несиелерге осы жеңілдік 2029 жылдың соңына дейін сақталмақ.
Qazaq Expert Club сарапшысы, қаржыгер Әйгерім Ілиясова екі нарыққа мұның әсері әртүрлі болады деп санайды. Қазір екі жеңілдік те 2026 жылдың соңына дейін қолданылады. Ұлттық банк қарашада олардың мерзімін ұзарту туралы жобасын жариялады. Әдетте банк жаңа несие берерде адамның бұрынғы және жаңа қарыздары бойынша ай сайын қанша төлейтінін есептейді. Жалпы төлем банк есепке алатын табыстың жартысынан аспауға тиіс. Қаржы саласында мұны борыш жүктемесінің коэффициенті деп атайды.
– Тұрғын үй құрылыс жинақтары жүйесі аясында берілетін қарыздар бұл талаптан босатылған. Осы ерекшеліктің қолданылу мерзімі тағы үш жылға ұзартылды. Сонымен қатар БЖК талабы жаңа автокөліктерге берілетін кредиттерге, сондай-ақ бастапқы жарна бойынша белгілі бір шарттар сақталған жағдайда пайдаланылған автокөліктерге берілетін жекелеген кредиттерге қолданылмайды. Пайдаланылған автокөліктер үшін бастапқы жарна кемінде 50%, ал пайдаланылғанына үш жыл толмаған автокөліктер үшін кемінде 30% болуға тиіс. Автокредиттерді БЖК талабынан босату 2026 жылдың соңына дейін қолданылған еді, енді бұл мерзім тағы бір жылға ұзартылды, – деп түсіндіреді Әйгерім Ілиясова.
Жаңа көлік Қазақстанда алғаш рет тіркелуге тиіс. Жеңілдікке жататын үш жағдайда да сатып алынған көлік банкке кепілге қойылады. Ұлттық банк жеңілдікті ұзарту ұсынысын ипотекадағы кешіктірілген төлемнің аздығымен және автонесие өсімінің алдыңғы жылдарға қарағанда баяулауымен түсіндірді.
Үйге ақша жинаудың әсері қандай?
Ілиясованың пікірінше, жеңілдікті ұзарту үй мен көлікке берілетін жаңа несиелер көлемінің төмендеуіне жол бермейді. Дегенмен ипотека алу мүмкіндігі отбасының табысы мен баспана бағасына да байланысты. Сарапшының бағалауынша, елдегі ипотекалық несиенің шамамен 70%-ы Отбасы банк пен мемлекеттік бағдарламалардың үлесіне тиеді.
– Бұған дейін тұрғын үй құрылыс жинақтары (ТҚЖ) жүйесінде тек мамандандырылған Отбасы банк жұмыс істеді, – дейді Ілиясова. – Ресми түрде бұл жүйе екінші деңгейлі банктер үшін толық жабық болған жоқ, бірақ оған қатысу үшін жеке лицензия қажет еді. Банк заңнамасына енгізілген өзгерістерден кейін тұрғын үй құрылыс жинақтары жүйесіне мамандандырылған банктер ғана емес, әмбебап лицензия негізінде екінші деңгейлі банктер де қатыса алатыны нақты бекітілді.
Мәселен, 2026 жылғы шілдеде Freedom Bank Kazakhstan тұрғын үйге ақша жинайтын салымшылардан депозит қабылдауға және сол салымшыларға баспана алуға қарыз беруге мүмкіндік алды.
Сарапшы тұрғын үй жинақ жүйесіндегі берешектің аз болуын ақша жинау тәртібімен байланыстырады. Отбасы несие алуға өтінім бергенге дейін біраз уақыт табысынан ақша бөліп отырады. Осы кезеңде оның ай сайын қанша қаражат бөле алатыны да белгілі болады.
– Шынында да, Ұлттық банк деректеріне сәйкес, ипотекалық портфельдегі мерзімі өткен берешектің үлесі 2-3%-ды құрайды. Кепілмен қамтамасыз етілген кредиттер үшін бұл қисынды көрсеткіш. Менің ойымша, БЖК бойынша ерекшеліктің мерзімін ұзарту ипотекалық портфельдің сапасын айтарлықтай нашарлатпауға тиіс. Оның үстіне бұл шараның әлеуметтік маңызы бар. Өйткені тұрғын үй құрылыс жинақтары жүйесі бүгінде баспаналы болудың ең қолжетімді әрі тиімді тәсілдерінің бірі болып қала береді, – деп есептейді Әйгерім Ілиясова.
Ұлттық банктің қаржылық тұрақтылық туралы есебінде 2025 жылдың соңында төлемі 90 күннен астам кешіккен ипотекалық қарыздардың үлесі 0,6-0,7% шамасында болғаны көрсетілген. Ал сарапшы атаған 2-3%-ды осы санмен салыстыру үшін оның қай кезеңді және қанша күнге кешіккен төлемдерді қамтитынын білу керек.
Көлік арзандаса, қарызды кім өтейді?
Kursiv басылымы Finratings.kz дерегіне сүйеніп, 2025 жылы Қазақстандағы автонесиелердің жалпы көлемі 42,4%-ға өскенін жазды. Төлемі кешіккен берешек шамамен 240 млрд теңге болған. Ұлттық банктің есебінде 2025 жылдың соңында төлемі 90 күннен астам кешіккен автонесиелердің үлесі 4,1% болғаны көрсетілген. Бұған банктер балансынан есептен шығарған қарыздар да қосылады. Олардың үлесі 2023-2025 жылдары екі есеге жуық өсіп, 2,9%-ға жеткен. Ұлттық банк екі көрсеткішті бірге есептегенде, проблемалық автонесиелердің үлесі 7% болғанын айтады. Банктер қайтарылуы күмәнді қарыздардың бір бөлігін қаржылық есепте «үшінші сатыдағы қарыздар» деп көрсетеді. Әйгерім Ілиясова осы көрсеткішке назар аударады.
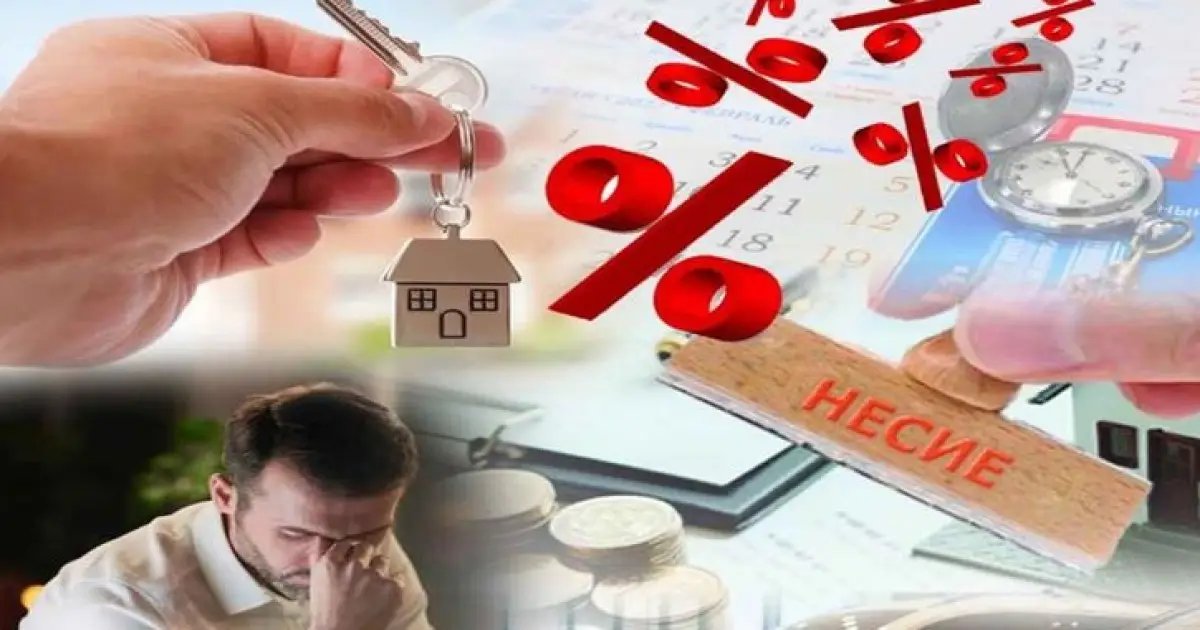
© коллаж: Әсел БАЛТАҚЫЗЫ
– Үшінші сатыдағы автокредиттердің үлесі 5,7%-ға жетті. Бұл көрсеткіш кепілсіз тұтынушылық қарыздар деңгейімен шамалас, ал теориялық тұрғыдан одан төмен болуға тиіс. Проблемалық автокредиттер үлесінің өсуі және жалпы портфель көлемінің айтарлықтай ұлғаюы белгілі бір алаңдаушылық туғызады, – дейді сарапшы.
Ұлттық банктің 2025 жылғы есебінде кепілсіз тұтынушылық несиелер бойынша осы көрсеткіштің 8,2%-дан 9,7%-ға өскені жазылған. Екі көрсеткішті салыстырғанда олардың қай кезеңге тиесілі екенін ескеру керек. Көлікке несие алу туралы шешім көбіне үй алуға қарағанда тез қабылданады. Қарызды автосалонның өзінде рәсімдеуге болады. Бастапқы жарнасы аз ұсыныстар мен жеңілдетілген бағдарламалар да сұранысты арттырады. Бірақ көлік алған отбасының шығыны банкке төлейтін ақшамен бітпейді.
– Автокөлікті күтіп ұстау қосымша шығындарды талап етеді. Олардың қатарында жанармай, шиналар сатып алу, техникалық қызмет көрсету, сақтандыру және көлік салығы бар. Кредиттің жоғары пайыздық мөлшерлемесімен бірге мұның бәрі отбасылық бюджетке айтарлықтай салмақ түсіреді. Сонымен қатар қарызды өтеу кезеңінде автокөлік әдетте құнын жоғалтады, – деп түсіндіреді Ілиясова.
Көлік арзандаған сайын, төлем тоқтаған жағдайда оны сатудан түскен ақшаның қарызды толық жабуға жетпей қалу қаупі бар.
– Қарыз алушы төлем мерзімін өткізіп алған жағдайда банк берешекті реттеу шараларын қабылдағаннан кейін кепілдегі мүлікті соттан тыс немесе сот тәртібімен сатады. Алайда сол уақытқа қарай автокөліктің құны өтелмеген қарыз қалдығынан төмен болуы мүмкін. Осыған байланысты автокредит беру талаптарын жеңілдету маған толық негізделген шешім болып көрінбейді және проблемалық кредиттер портфелінің өсуіне әкелуі мүмкін, – дейді қаржыгер.
Қарыздың басым бөлігі – тұтынушылық несие
Ілиясованы халықтың қанша қарыз алғаны және сол қарыздың ішінде тұтынушылық несиенің үлесі қанша екені алаңдатады.
– Халықтың шамадан тыс кредитке батқанын айту – даулы мәселе. Халыққа берілген кредиттер көрсеткіштері шекті деңгейде емес. Олар көрші елдердің көрсеткіштерімен шамалас әрі көптеген дамыған елдерге қарағанда төмен. Алайда бөлшек кредит портфелінің құрылымы алаңдатады. Халыққа берілген шамамен 25 трлн теңге кредиттің 17 трлн теңгеге жуығы тұтынушылық қарыздарға тиесілі, – дейді сарапшы.
Қаржы нарығын реттеу және дамыту агенттігінің дерегінше, 2025 жылдың соңында банктердің халыққа берген несиесі 24,8 трлн теңге болды. Соның 16,7 трлн теңгесі – тұтынушылық қарыз. 2026 жылғы 1 қазанда халықтың банктер алдындағы қарызы 26,7 трлн теңгеге, ал тұтынушылық несие көлемі 17,7 трлн теңгеге жетті.
Ілиясова тұтынушылық несиенің біршама бөлігі күнделікті шығындарды жабуға алынуы мүмкін деп болжайды. Ақшаның нақты қайда жұмсалғанын білу үшін бөлек дерек керек. Сарапшы тұтынушылық несие бергенде ай сайынғы төлемге қойылған шекті сақтау қажет деп санайды.
– Тұрғын үй құрылыс жинақтары жүйесіндегі қарыздардың әлеуметтік қызметін ескерсек, оларды БЖК талабынан босату орынды. Ал автокредиттер жағдайында мұндай жеңілдік белгілі бір тәуекелдер туғызады. Сондықтан Ұлттық банк 2027 жыл бойы кредит нарығына мониторинг жүргізуді жалғастыратынын арнайы атап өтті. Жүйелік тәуекелдер күшейген жағдайда халықтың борыштық жүктемесін ескере отырып, қосымша шаралар енгізілуі мүмкін, – дейді Әйгерім Ілиясова.
Жеңілдіктің салдары 2027 жылы берілген автонесиелердің қалай өтелетінінен көрінеді. Төлемі 90 күннен астам кешіккен қарыздардың үлесі азайғанның өзінде, банктер есептен шығарған берешек көбеюі мүмкін. Сондықтан көлік несиесін алғандар қарызын қалай төлеп жүргенін бағалау үшін осы екі көрсеткішті қатар қарау керек.
Кәмила ДҮЙСЕН